Complémentaire santé Éducation nationale : obligatoire, mais pas sans dispenses ni choix de garanties
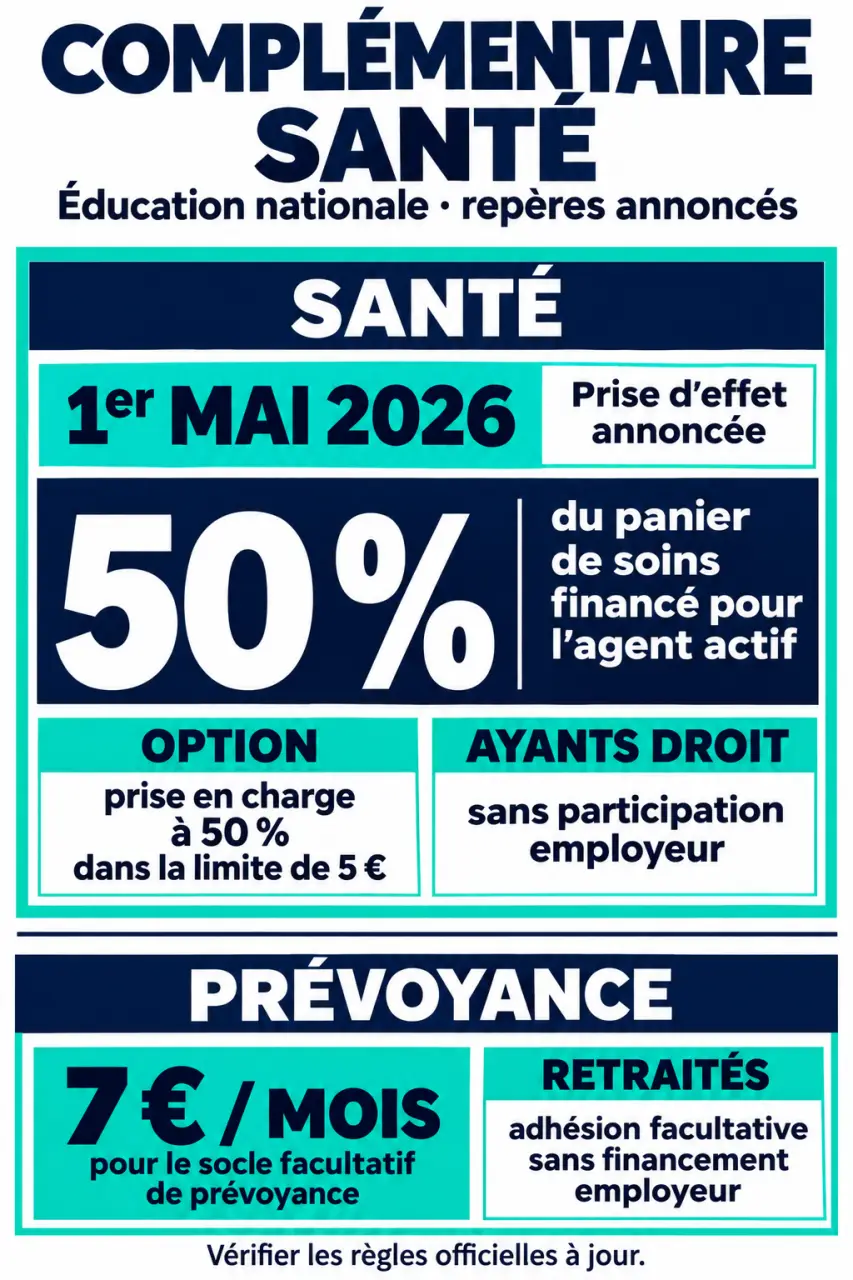
La complémentaire santé de l’Éducation nationale évolue avec le contrat collectif dont la prise d’effet est annoncée au 1er mai 2026. Pour les agents actifs concernés, l’adhésion est obligatoire, sauf dispense prévue. L’employeur finance 50 % du panier de soins ; le montant restant à payer dépend toutefois de la situation individuelle, des options et des proches couverts. Avant de résilier votre mutuelle actuelle, vérifiez votre éligibilité, votre cotisation et la continuité de vos garanties.
Déterminer si vous devez adhérer au contrat collectif
La réforme de la protection sociale complémentaire, ou PSC, instaure une couverture santé collective pour les personnels concernés. Le groupement MGEN-CNP a été sélectionné pour ce régime. Celui-ci complète les remboursements de l’Assurance maladie : il ne remplace pas votre régime obligatoire de sécurité sociale.
Les affiliations sont organisées progressivement selon les académies, avant la date d’effet du contrat. La réception d’un message d’affiliation et le début effectif de la couverture sont donc deux étapes distinctes.
Actifs : vérifier son statut et son employeur
Le principe est l’adhésion obligatoire des bénéficiaires actifs relevant du dispositif. Titulaires, stagiaires et contractuels doivent vérifier leur rattachement au contrat auprès de leur administration. Pour les personnels de droit privé ou des établissements privés sous contrat, ne déduisez pas votre situation du seul fait de travailler dans l’enseignement : votre statut et votre employeur sont déterminants.
Dispense : une démarche, pas une exclusion automatique
Une dispense doit être demandée et justifiée. Si vous êtes déjà couvert par le contrat collectif de votre conjoint, bénéficiez de la complémentaire santé solidaire ou possédez un contrat individuel en cours, faites examiner votre situation. Ces configurations peuvent relever de règles de dispense différentes, avec des conditions et parfois une durée limitée.
Posséder une autre mutuelle ne suffit pas, à lui seul, à être dispensé. Demandez le motif applicable, le justificatif attendu et la date de fin éventuelle de la dispense. Conservez la confirmation de son acceptation plutôt que de considérer votre demande comme automatiquement validée.
Calculer le budget réel, au-delà des 50 % annoncés
Selon les informations ministérielles, l’employeur prend en charge 50 % du panier de soins des bénéficiaires actifs. Cela ne signifie pas qu’il finance la moitié de toute la facture familiale. Les options, le conjoint et les enfants doivent être identifiés séparément dans votre estimation.
| Élément de couverture | Participation employeur annoncée | Point de vigilance |
|---|---|---|
| Socle santé de l’agent actif | 50 % du panier de soins | Vérifier la cotisation individuelle après participation |
| Option santé | 50 % du coût, dans la limite de 5 € | Le dépassement du plafond reste à votre charge |
| Conjoint et enfants | Pas de participation au titre des ayants droit | Ajouter leur cotisation au budget du foyer |
| Retraité adhérent | Aucune participation du dernier employeur | Comparer le tarif intégral et les garanties |
| Socle de prévoyance facultative | 7 € par mois pour les bénéficiaires actifs | Contrat distinct de la santé |
Le nouveau financement remplace l’ancienne participation forfaitaire de 15 € par mois : ne l’ajoutez pas aux 50 % dans votre calcul. Une dispense n’ouvre pas non plus droit au maintien automatique de ces 15 €.
Pour obtenir un montant pertinent, utilisez le simulateur de cotisation proposé par MGEN avec votre situation réelle. Comparez ensuite le coût annuel de votre couverture actuelle avec celui du socle, puis avec celui de l’option envisagée, en intégrant les ayants droit. Un pourcentage de prise en charge ne permet pas, à lui seul, de déduire une cotisation universelle en euros.
Comparer les remboursements sans confondre santé et prévoyance
Le contrat comprend un panier de soins interministériel et deux options facultatives. Le socle couvre notamment les soins courants, l’hospitalisation, l’optique, le dentaire et l’audiologie. Les options permettent de renforcer certaines garanties ; leur intérêt dépend des dépenses que vous supportez réellement.
Choisir une option sur des devis concrets
Reprenezz vos dépenses récentes et vos soins prévus : consultations avec dépassements d’honoraires, lunettes, prothèses dentaires ou hospitalisation. Pour chaque poste important, comparez le remboursement du socle, celui des options et le supplément annuel de cotisation. Le simulateur de remboursement MGEN peut vous aider à lire ces différences.
Vérifiez aussi la base de calcul : un remboursement exprimé en pourcentage ne correspond pas nécessairement au même pourcentage de votre facture. Les plafonds, forfaits et conditions du tableau de garanties sont aussi importants que le niveau affiché. Une option plus chère n’est utile que si ses renforts répondent à vos besoins.
Protéger ses revenus relève d’un autre contrat
La santé rembourse des dépenses médicales ; la prévoyance protège notamment contre les conséquences financières d’une incapacité de travail, d’une invalidité ou d’un décès. Le régime de prévoyance présenté est facultatif, avec un socle et une option. Sa mise en place est également annoncée au 1er mai 2026.
Ne résiliez donc pas une ancienne formule regroupant santé et prévoyance sans examiner les deux volets. La contribution employeur de 7 € par mois concerne le socle facultatif de prévoyance des actifs, et non un remboursement supplémentaire sur les soins.
Décider séparément pour le conjoint, les enfants et la retraite
L’adhésion des ayants droit est facultative. Vous pouvez étudier le rattachement du conjoint et des enfants sans supposer que toute la famille doit rejoindre le même contrat. Comparez le coût global avec les autres couvertures accessibles, notamment celle de l’employeur du conjoint.
MGEN annonce une gratuité à partir du troisième enfant, selon les conditions du contrat. Le SNES-FSU mentionne des possibilités de rattachement pour certains enfants ou petits-enfants de moins de 21 ans, et jusqu’à moins de 25 ans sous conditions. Faites confirmer les règles de charge et les justificatifs avant d’établir votre budget.
Pour les retraités, l’adhésion au contrat santé est facultative et ne bénéficie pas du financement du dernier employeur. Les futurs retraités disposent d’un délai indiqué de 1 an après leur départ pour adhérer. Pour les personnes déjà retraitées, la date limite annoncée est le 30 avril 2028. Vérifiez les conditions correspondant à votre date de départ avant toute résiliation.
Organiser l’affiliation sans rupture de couverture
Votre priorité est d’aligner les dates, pas de résilier au plus vite. Consultez les communications de votre académie, la rubrique PSC du ministère et les consignes MGEN. Elles permettent de vérifier la procédure applicable et les échéances propres à votre dossier.
- Vérifiez votre situation : employeur, statut, couverture actuelle et éventuel motif de dispense.
- Préparez les pièces demandées : suivez la liste du parcours d’affiliation, notamment pour les ayants droit ou la dispense.
- Validez vos choix : socle, option éventuelle, proches à rattacher et prévoyance distincte.
- Coordonnez les contrats : obtenez la confirmation de la date d’effet et des modalités de résiliation de l’ancien contrat.
- Conservez les confirmations : affiliation, garanties choisies, dispense acceptée et fin de l’ancienne couverture.
Pensez à cette transition comme à un corridor entre deux contrats : chaque membre du foyer doit pouvoir le traverser sans interruption. Tracez une ligne par personne, avec la fin de l’ancienne couverture et le début de la nouvelle. Ce contrôle révèle un risque souvent oublié : votre affiliation peut être réglée alors que celle d’un enfant ou du conjoint ne l’est pas encore.
En cas de doute, contactez votre service RH ou MGEN au 09 72 72 16 17, numéro indiqué sur la page ministérielle, du lundi au vendredi de 8 h 30 à 18 h. Demandez une confirmation écrite pour les points qui engagent votre couverture ou votre budget.